融資が2,000万円で止まったとき――区分マンションを増やしていた私が、次に打った手
不動産投資を続けていると、融資が突然止まることがあります。私もそうでした。区分マンションを増やしていた時期に、借入れが2,000万円を超えたところで、融資が止まりました。そのときの話と、次にどう動いたかをお話しします。
当時の借り方
当時の借り方は、こうでした。
- 競売で物件を落札して、現金で買う
- 落札した物件を担保にして、当時の国民生活金融公庫(今の日本政策金融公庫)からお金を借りる
- 借りたお金で、次の競売物件を買う
これを繰り返して、区分マンションを増やしていきました。
借りていた3件の数字
| 項目 | 3件のおおよその幅 |
|---|---|
| 取得の価格 | 700万円台〜800万円台 |
| 表面利回り | 約10%〜13% |
| 借入れ | 600万円〜700万円 |
| 借入れの期間 | どれも10年 |
期間が10年と短いので、毎月の返済が重く、手元にお金が残りませんでした。足りない分は、給与で帳尻を合わせていました。
借入れが2,000万円を超えたとき
借入れが2,000万円を超えたとき、公庫から「こんな投機的な事業には、これ以上融資はできません」と言われました。最終通告でした。
その頃には一棟マンションにも興味が出てきて、内覧もしていたのですが、資金の目途が立たず、先に進めませんでした。
次に打った手:先に、借りられる枠を確かめる
2007年は、銀行が不動産への融資に積極的になった時期でした。2007年9月、ある物件の申し込みを通じて銀行の審査を受け、1億円の借りられる枠を確保しました。その物件は見に行って気に入らず、買いませんでしたが、枠は手元に残りました。
そして翌月、紹介された一棟マンションを、約2週間で買うことができました。先に枠を確かめておくと、良い物件が出たときに間に合うのです。
これから借りる方が、確かめておきたいこと
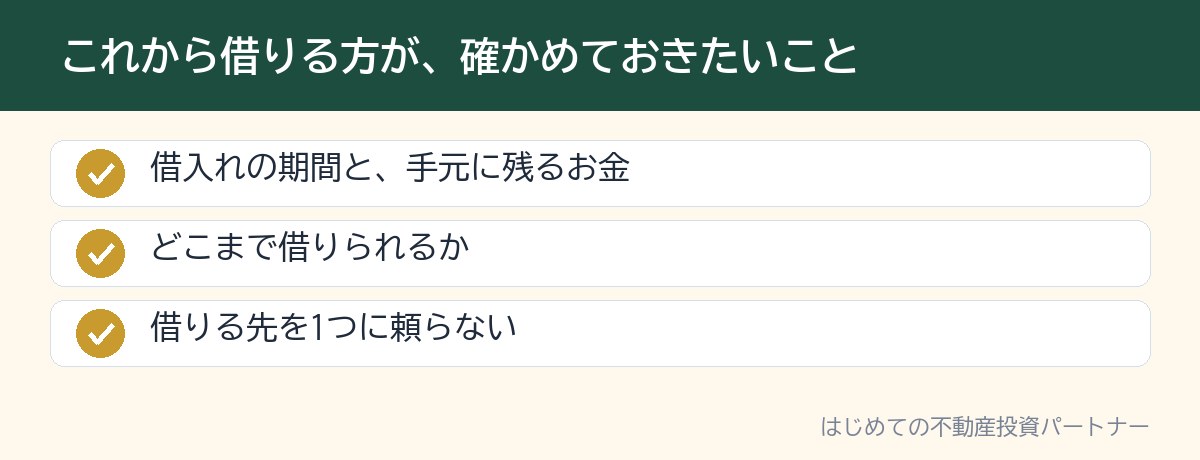
私の経験をふまえて、これから融資を使う方には、次の3つを確かめておくことをお勧めします。
- 借入れの期間と、手元に残るお金。 期間が短いと毎月の返済が重くなり、家賃が入っても手元に残りません。返済を引いたあとの手残りで、物件を見ます。
- どこまで借りられるか。 借りられる額は、物件の価値だけでなく、年収や、すでにある借入れの合計でも決まります。
- 借りる先を1つに頼らない。 1つの金融機関の判断で、次に進めなくなることがあります。
まとめ
期間の短い借入れは、手元にお金が残りにくくなります。借りられる額は、物件だけでなく、年収と借入れの合計で決まります。そして、借りる先を1つに頼らず、先に枠を確かめておくことで、チャンスに間に合わせることができます。
公庫に相談するときの事業計画書の作り方は、日本政策金融公庫への相談で学んだ事業計画の作り方にまとめています。融資の基本や、銀行との付き合い方は、運営者の動画講座空き家投資塾でお伝えしています。
目的に合うサービスを選ぶ
不動産投資23年の運営者が、自分の経験から選んだサービスです。お申し込みのあとは、各サービスの担当者からご連絡します。
【PR】ご希望の方を提携先へご紹介し、ご紹介によって当サービスが提携先から謝礼を受け取る場合があります。お客様のご負担が増えることはありません。
\ 最新情報をチェック /
