家賃収入があるのに、生活が楽にならない――デッドクロスに気づいて売却を決めるまで
家賃収入は増えているのに、なぜか生活が楽にならない。2014年の春、私はその理由が分からずにいました。
当時の私は、会社員として給与をもらいながら、一棟のマンションを複数持っていました。収入の合計は、かなりの額になっていたはずです。それなのに、手元にお金が残っている実感がありませんでした。
調べてみると、原因は「デッドクロス」でした。この記事では、気づくまでの経緯と、売却を決めるまでの約2か月を書きます。
デッドクロスとは
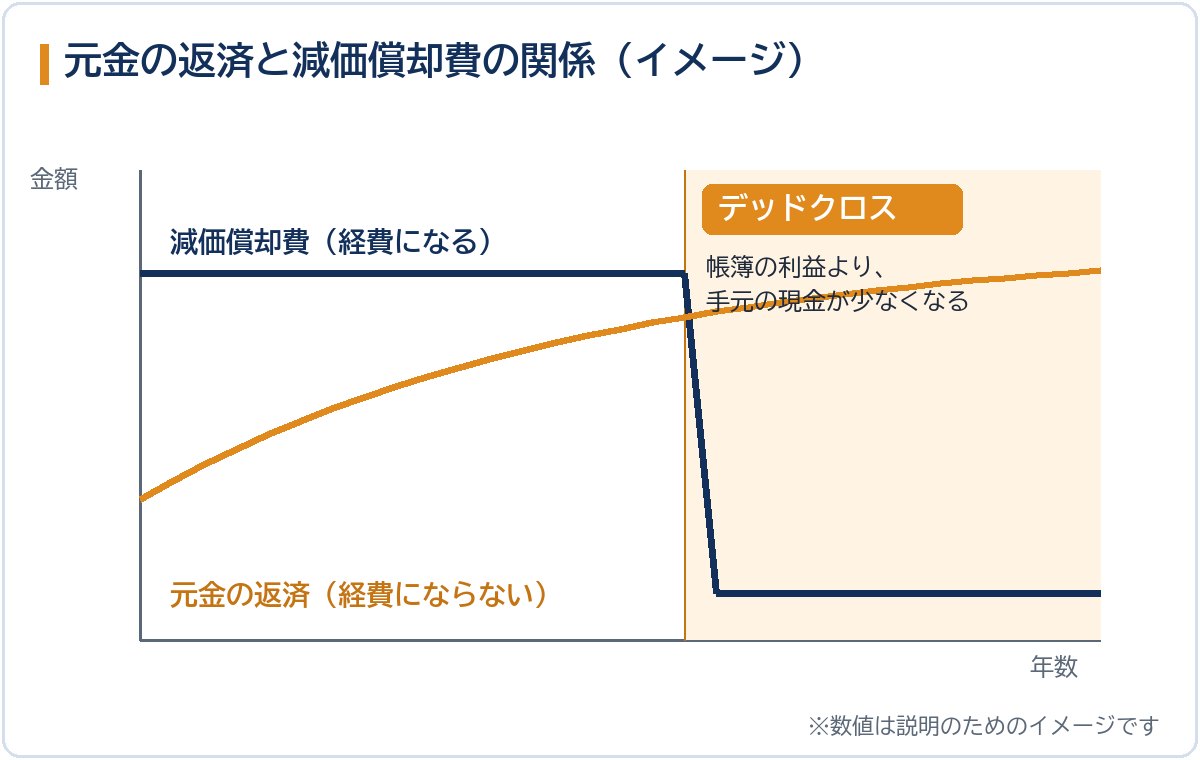
デッドクロスは、帳簿の上では利益が出ているのに、手元の現金が減っていく状態のことです。
仕組みを簡単に言うと、次のとおりです。
- ローンの返済のうち、元金の部分は、経費になりません。お金は出ていくのに、帳簿の上では費用として引けません
- 減価償却費は、反対に、お金は出ていかないのに、経費として引けます
- 年数がたつと、経費にならない元金の返済が増え、経費にできる減価償却費は減っていきます
その結果、実際に手元に残る現金よりも、帳簿の上の利益のほうが大きくなります。税金は帳簿の上の利益にかかるので、現金が残っていないのに、税金だけが増えていきます。
税金の計算は、物件や借入れの条件によって変わります。ご自身の場合にどうなるかは、税理士に確かめてください。
私の場合:全体では黒字、物件ごとに見ると赤字
当時の私の悩みは、こうでした。給与と家賃を合わせれば、収入はかなりある。それなのに、生活が楽にならない。
そこで、第三者の専門家に経営の相談を申し込みました。診断の結果は、次のとおりです。
- 給与と家賃収入を合わせた全体では、収支はプラスだった
- 物件ごとに収支を出し直すと、デッドクロスに入っている物件があった
全体で見ていたから、気づかなかったのです。黒字の物件と給与が、赤字の物件を埋めていました。
原因は、金利だけを見た借り換えでした
原因は、自分の判断にありました。
私は、買ったあとに借り換えや金利の交渉をして、金利を下げていました。金利が下がるのは良いことだと考えていたからです。
ところが、金利を優先して借り換えた結果、毎月の返済額は、かえって増えていました。金利が低くても、返済の期間が短くなれば、毎月の返済は重くなります。私は、金利の数字だけを見て、返済額と期間をあわせて見ていませんでした。
それまでの私は、不動産を「貯金箱」のように考えていました。持っていれば資産が増える、という感覚です。毎月、手元にいくら残るかという見方が、抜けていました。
3つの選択肢と、売却という結論
改善の方法として、3つを検討しました。
- ほかの借入れを返して、全体でお金の流れを整える
- 返済の条件を変えてもらう
- 売却する
数年先まで試算すると、1つ目と2つ目では、全体としてもデッドクロスを埋めきれなくなることが分かりました。そこで、売却を選びました。
気づいてから売却まで、約2か月
経緯は、次のとおりです。
- 4月26日:勉強会で、銀行との付き合い方にも考え方があると知る。その場で経営の相談を申し込む
- 5月17日:1回目の面談(夫婦で出席)。経営の基礎を確かめ、現状をつかむ方法を教わる
- 5月25日:現状をまとめた資料を出す
- 5月31日:2回目の面談(夫婦で出席)。売却を選ぶ
- 6月1日:不動産会社に売却を頼む
- 6月16日:売買契約
- 6月30日:決済
売却によって、デッドクロスから抜け出し、売却の利益を確定させることができました。
うまくいった理由
振り返ると、理由は3つあります。
問題を、数字で見えるようにしたこと
「なんとなく苦しい」のままでは、何も決められません。物件ごとに収支を出して、どこに問題があるかをはっきりさせました。
第三者の意見を聞いたこと
自分で買った物件には、思い入れがあります。「持ち続けるものだ」という思い込みから離れるには、外の人の目が必要でした。
すぐに動いたこと
悩んでいても、何も解決しません。方針が決まった翌日には、売却を頼みました。
買う前に、確かめておきたいこと
デッドクロスは、買ってから何年もあとにやってきます。買うときには見えにくい問題です。これから買う方には、次の点を確かめておくことをお勧めします。
- 毎月の収支を、物件ごとに出す。給与やほかの物件と合算しない
- 買った年だけでなく、5年後、10年後の収支も試算する
- 減価償却が何年で終わるかを確かめる
- 借り換えるときは、金利だけでなく、毎月の返済額と期間をあわせて見る
- 税金を払ったあとに、いくら手元に残るかで判断する
まとめ
家賃収入があるのに生活が楽にならなかった原因は、デッドクロスでした。全体では黒字に見えても、物件ごとに見ると、現金が減り続けている物件がありました。
金利の低さだけを見て借り換えたことが、原因の一つです。数字で確かめ、第三者の意見を聞き、約2か月で売却を決めました。
不動産投資は、持ち続けることが正解とは限りません。買う前にも、買ったあとにも、物件ごとの収支を見続けることが大切だと考えています。
買う前・始める前に、経験者へ相談を
この記事を書いた運営者が、最初にお話を伺います。相談だけで終わっても構いません。
【PR】ご希望の方には提携先をご紹介します。ご紹介によって、当サービスが提携先から謝礼を受け取る場合があります。ご相談とご紹介に費用はかかりません。
\ 最新情報をチェック /
