築古戸建て投資の利回りは本当に高いのか――30棟を持つ私が、2015年から見てきたこと
「築古の戸建ては、利回りが高い」。そう聞いて調べている方へ。私は2015年から築古の戸建てを買い始め、いまは2つの法人で30棟を持っています。その経験から、利回りの数字をどう見ればよいかをお話しします。
先にお伝えしておくと、ここに書く数字は、私が買った当時のものです。同じ利回りが今も取れるとは限りません。
2015年に、なぜ築古の戸建てだったのか
私は区分マンションから始め、2007年から2014年にかけては一棟マンションを4棟取得しました。この時期は銀行の融資で広げ、家賃収入は年1,000万円を超え、借入れは2億円を超えていました。
2015年に築古の戸建てに目を向けたのは、一棟の物件の価格が上がり、以前のような利回りが取りにくくなったからです。築古の戸建ては、当時で1戸400万円から770万円ほど。小さな金額で買え、表面利回りはおよそ11%から15%でした。
価格が上がった時代に、どう対応するか。それに対する私なりの答えが、築古の戸建てでした。
表面利回りと、手元に残るお金は違う
表面利回りは、年間の家賃を物件の価格で割った数字です。ここには、持っているあいだにかかる費用が入っていません。
たとえば、500万円で買って月5万円で貸す戸建てを考えます(仮の数字です)。
| 項目 | 年間 |
|---|---|
| 家賃(5万円×12か月) | 60万円 |
| 固定資産税・都市計画税 | -5万円 |
| 火災保険・地震保険 | -2万円 |
| 修繕の備え | -6万円 |
| 空室(1か月分) | -5万円 |
| 管理の費用(家賃の5%) | -3万円 |
| 手元に残るお金 | 39万円 |
表面利回りは12%ですが、費用を引いた手元の利回りは約7.8%です。ローンで買えば、ここから返済も出ていきます。築古の戸建ては、雨漏りや水まわりの工事が急に入ることもあるので、修繕の備えは多めに見ておくほうが安全です。
現金で買うか、融資で買うか
一棟マンションの時期は融資で広げましたが、いま持っている30棟の築古戸建ては、すべて現金で買いました。
現金で買えば返済がないので、空室が出ても持ちこたえやすくなります。その代わり、増えていくのはゆっくりです。融資を使えば早く増やせますが、返済や金利、借りられる上限という別のリスクを背負います。どちらが正しいということではなく、ご自身の目標と手元の資金で選ぶものです。
1戸ごとに、手残りを見る
数が増えるほど、全体の家賃収入で判断したくなります。でも私は、判断は物件ごとの数字でするようにしています。全体では黒字でも、1戸だけ見れば手残りがほとんどない物件が混ざっていることがあるからです。
これから始める方へ
- 当時の利回りが、今も取れるとは限りません。 物件の価格は地域と時期で大きく変わります。お住まいの地域の空き家の数字は、都道府県別 空き家投資ガイドで確かめられます。
- 提案された物件は、表面利回りではなく手残りで見ます。 毎月の手取りは、収支シミュレーションでも試せます。
- 自分で選べるようになりたい方へ。 1戸ごとの手残りの計算や、家賃帯・エリアの決め方は、運営者の動画講座空き家投資塾でお伝えしています。
まとめ
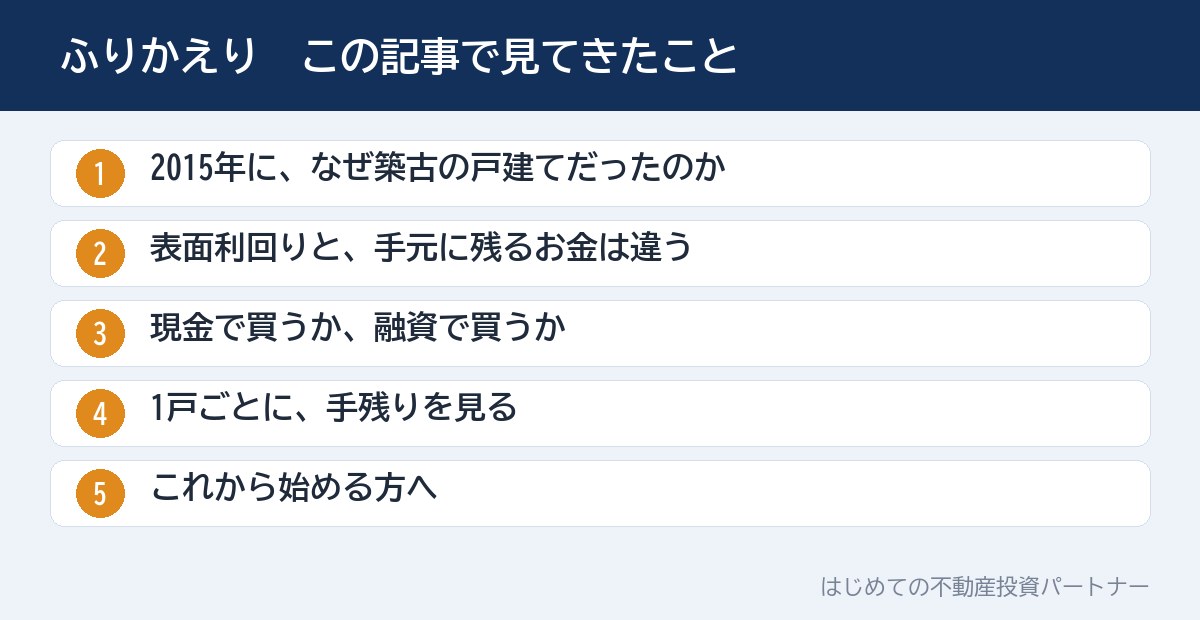
築古の戸建ては、私が始めた2015年当時、1戸400万円から770万円ほどで買え、表面利回りはおよそ11%から15%でした。ただし表面利回りには、税金や修繕、空室の費用が入っていません。数字は手残りで見ること、そして1戸ごとに見ることをお勧めします。
目的に合うサービスを選ぶ
不動産投資23年の運営者が、自分の経験から選んだサービスです。お申し込みのあとは、各サービスの担当者からご連絡します。
【PR】ご希望の方を提携先へご紹介し、ご紹介によって当サービスが提携先から謝礼を受け取る場合があります。お客様のご負担が増えることはありません。
\ 最新情報をチェック /
